华为显示器件产业链 下一个十倍股在哪里?
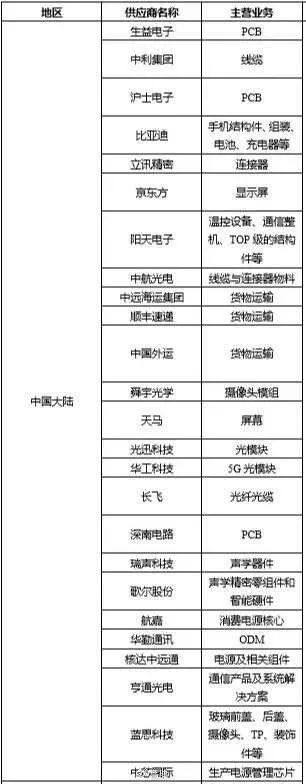
华为产业链历来是资本市场的焦点,从智能手机到智能汽车,从鸿蒙生态到半导体,每一次业务突破都催生了批量牛股。在显示器件领域,随着华为在高端手机、智慧屏、车载显示等场景的持续发力,产业链上的核心供应商正迎来历史性机遇。本文将系统梳理华为显示器件产业链的投资逻辑,并尝试寻找潜在的下一个十倍股。
一、华为显示器件需求爆发,产业链迎来黄金时代
华为对显示器件的需求正从单一手机向多品类扩张:
- 智能手机:Mate系列、P系列(现Pura系列)持续采用高端OLED屏幕,折叠屏手机需要超薄柔性屏、UTG玻璃等增量部件;
- 智慧屏:华为智慧屏定位高端,Mini LED背光、量子点技术加速渗透;
- 车载显示:问界、智界等车型搭载大尺寸中控屏、HUD抬头显示、副驾娱乐屏,带动车载显示模组需求激增;
- 可穿戴设备:智能手表、VR/AR设备需要Micro LED、硅基OLED等新型显示技术。
华为的显示器件采购策略倾向于扶持国产供应链,这为本土企业提供了从“0到1”的突破机会和“1到N”的成长空间。
二、显示器件产业链核心环节与投资地图
显示器件产业链可分为上游材料与设备、中游面板制造与模组、下游终端应用。华为的深度参与主要集中在以下几个环节:
- 面板制造:京东方A、TCL科技、维信诺等为华为手机、智慧屏供应OLED/LCD面板。其中柔性OLED是折叠屏手机的关键,国产替代空间巨大。
- 显示模组:欧菲光、合力泰、长信科技等提供显示模组贴合与组装服务。华为对模组环节的品控要求极高,绑定深度决定业绩弹性。
- 上游材料:
- OLED发光材料:莱特光电、奥来德已进入华为供应链;
- 偏光片:三利谱、杉杉股份(收购LG偏光片业务)受益于国产化;
- 玻璃基板:凯盛科技、东旭光电在UTG超薄玻璃领域布局;
- 靶材:隆华科技、阿石创供应显示面板用靶材。
- 关键设备:精测电子(显示检测设备)、联得装备(模组组装设备)、天通股份(晶体生长设备)等与华为存在间接或直接合作。
- 新型显示技术:Micro LED领域的利亚德、洲明科技,硅基OLED领域的熙泰科技(未上市),华为哈勃投资已布局部分初创企业。
三、十倍股的基因:从历史规律看潜在标的
回顾华为产业链的十倍股(如2019-2020年的诚迈科技、2020-2021年的小康股份、2023年的赛力斯),共性特征包括:
- 业务与华为深度绑定,华为占其营收比例显著提升;
- 技术壁垒高,在细分领域具备稀缺性;
- 业绩拐点明确,随着华为订单放量,净利润进入爆发期;
- 市场预期差大,启动时市值较小,机构持仓较少。
基于此,显示器件领域潜在“十倍股”可能出现在以下方向:
- UTG玻璃:折叠屏手机渗透率提升的核心增量,凯盛科技已实现UTG一次成型技术突破,若华为折叠屏销量超预期,公司业绩弹性极大。
- OLED发光材料:莱特光电是国产OLED终端材料稀缺标的,华为Mate系列屏幕材料国产化率提升将直接带动其增长。
- 车载显示模组:京东方精电(港股)是华为车载屏核心供应商,但A股中长信科技、隆利科技等在车载背光领域有潜力。
- 显示驱动芯片:集萃药康(非显示)、颀中科技(显示驱动封测)等封测环节受益于华为屏幕国产化。
四、谁是下一个十倍股?重点标的分析
1. 凯盛科技(600552)
- 逻辑:UTG玻璃是折叠屏手机的关键材料,华为是折叠屏手机龙头。凯盛科技UTG产品已通过华为验证,并处产能扩张期。公司同时具备显示模组业务,与华为合作紧密。若华为折叠屏手机年销量达到500万台,对应UTG需求超500万片,凯盛科技有望占据主要份额。当前市值约100亿元,若UTG业务放量,利润弹性可观。
- 风险:UTG技术路线竞争、折叠屏销量不及预期。
2. 莱特光电(688150)
- 逻辑:OLED发光材料国产替代龙头,Red Prime材料已批量供货京东方(华为屏幕供应商),Green Prime材料正在验证。华为手机屏幕国产化率提升将间接拉动公司产品需求。公司同时布局中间体、专利药物,但显示材料是核心增长点。市值约80亿元,若华为高端机屏幕全面国产化,业绩有望翻倍增长。
- 风险:材料验证进度、京东方采购份额波动。
3. 长信科技(300088)
- 逻辑:车载显示模组龙头,为华为问界系列提供中控屏模组。随着华为智选车销量攀升,车载显示业务进入爆发期。公司同时为华为可穿戴设备提供显示模组。市值约150亿元,若车载业务营收占比从20%提升至50%,估值有望重塑。
- 风险:汽车行业竞争加剧、毛利率下滑。
4. 颀中科技(688352)
- 逻辑:显示驱动芯片封测龙头,客户覆盖京东方、维信诺等面板厂。华为显示屏国产化带动驱动芯片需求,公司作为封测环节核心受益。市值约120亿元,业绩稳健但弹性相对较小,属于“隐性冠军”类型。
- 风险:封测行业价格竞争、下游需求波动。
五、投资策略与风险提示
华为显示器件产业链的十倍股需满足“技术稀缺+华为深度绑定+业绩爆发”三重条件。从弹性角度看,凯盛科技和莱特光电市值较小、业务与华为折叠屏/OLED国产化直接相关,若华为终端销量超预期,可能出现戴维斯双击。长信科技则受益于华为汽车业务放量,属于确定性较高的成长股。
需警惕的风险包括:华为手机/汽车销量不及预期、显示技术路线变更(如Micro LED替代OLED)、上游材料价格波动、市场竞争加剧等。投资者应结合公司季度订单、华为新品发布节奏动态验证。
华为产业链的造富神话从未停止,显示器件作为人机交互的核心界面,技术迭代与国产替代的双重逻辑下,下一个十倍股或许已在路上。
如若转载,请注明出处:http://www.ijxcfpdi.com/product/4.html
更新时间:2026-11-13 07:52:01