2021年中国显示器件分类及主要企业经营分析
显示器件是电子设备实现信息可视化的核心部件,广泛应用于 televisions、智能手机、笔记本电脑、平板电脑、车载显示、可穿戴设备等领域。2021年,中国显示器件产业在全球市场中占据重要地位,面板产能持续释放,技术迭代加速。本文从分类体系出发,结合主要企业经营数据,对2021年中国显示器件行业进行简要分析。
一、显示器件分类
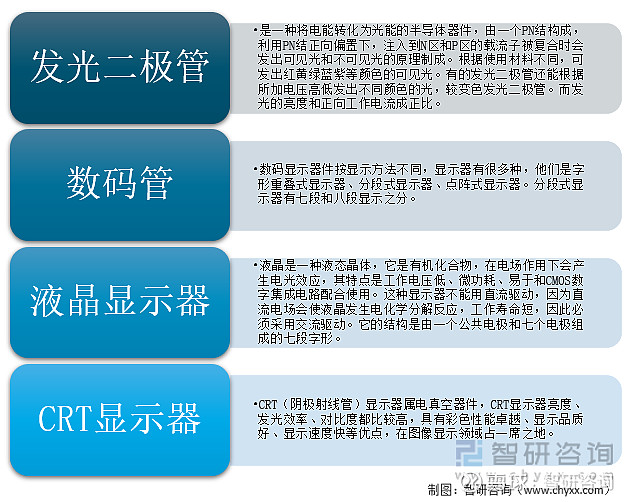
按显示原理和技术路线,显示器件主要分为以下几类:
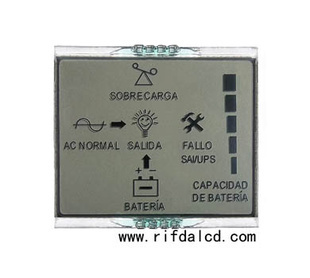
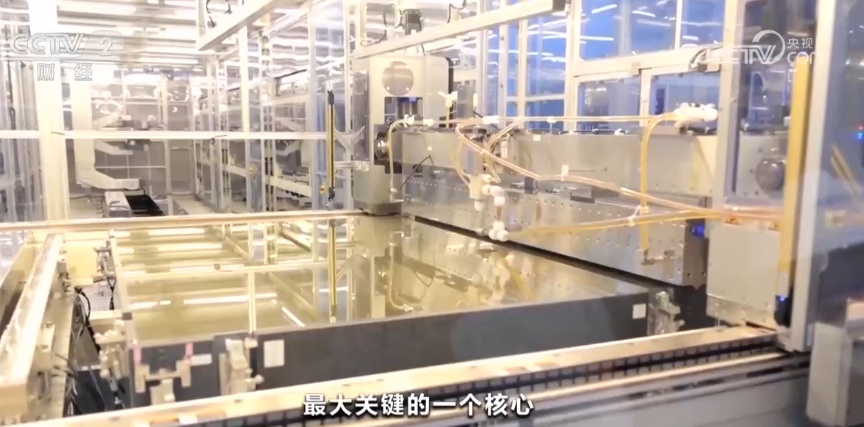
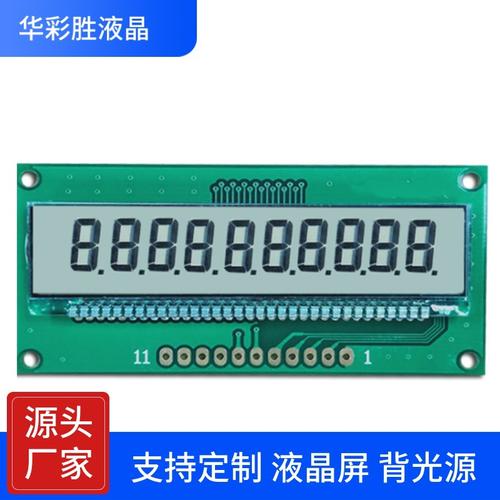
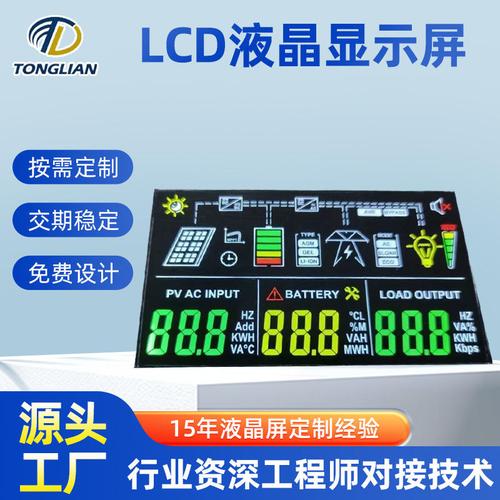
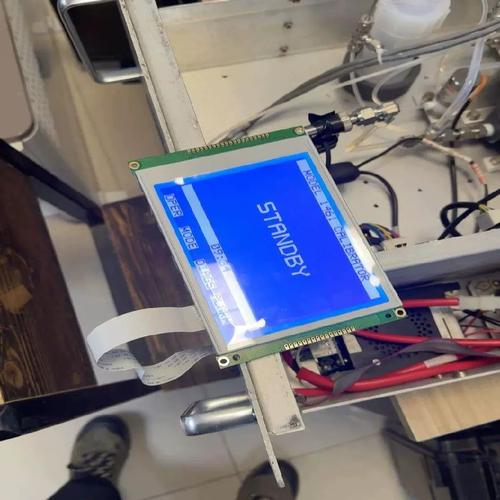
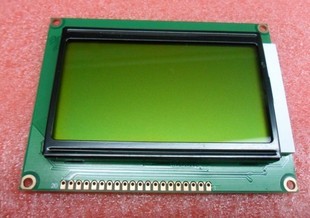
- 液晶显示器(LCD):包括TN-LCD、STN-LCD、TFT-LCD等。TFT-LCD凭借成熟的技术和成本优势,在电视、显示器、笔记本等领域占据主流地位。2021年中国大陆TFT-LCD产能全球占比超过50%,京东方、华星光电等企业产能规模领先。
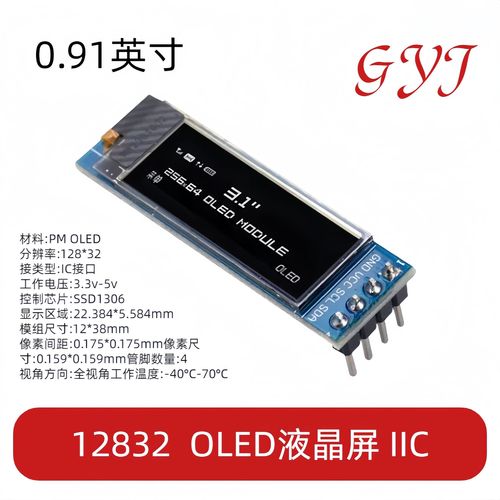
- 有机发光二极管显示器(OLED):分为AMOLED和PMOLED。AMOLED主要用于智能手机、智能穿戴等小尺寸领域,PMOLED用于仪器仪表等。2021年国内AMOLED产能快速爬坡,京东方、维信诺、深天马、和辉光电等企业加快布局。
- 发光二极管显示器(LED):包括小间距LED、Mini LED、Micro LED等。2021年Mini LED背光和直显产品加速商业化,利亚德、洲明科技、国星光电等企业积极拓展。
- 等离子显示器(PDP):已逐步退出主流市场。
- 电子纸(E-paper):主要用于电子阅读器、电子标签等,代表企业如元太科技(非中国大陆但占据主要份额)、合力泰等。
- 其他:包括场发射显示器(FED)、激光显示等,处于产业化初期。
从应用尺寸划分,显示器件可分为大尺寸(电视、显示器、拼接屏)、中尺寸(笔记本、平板、车载)和小尺寸(手机、可穿戴、VR/AR)。2021年,大尺寸LCD仍是需求主力,小尺寸OLED渗透率持续提升。
二、主要企业经营分析
- 京东方(BOE):2021年京东方实现营业收入2193.10亿元,同比增长61.79%;归母净利润258.31亿元,同比增长412.96%。显示事业方面,五大主流产品出货量全球第一,柔性OLED出货量快速提升,全球排名第二。公司持续加大MLED、传感器等创新领域投入。
- TCL科技(含华星光电):2021年TCL科技实现营业收入1635.4亿元,同比增长113.3%;归母净利润100.6亿元,同比增长129.2%。TCL华星在大尺寸TV面板领域保持全球第二,LTPS手机面板出货量全球第二,并加快中尺寸产能布局。
- 深天马:2021年深天马实现营业收入318.3亿元,同比增长8.9%;归母净利润14.1亿元,同比增长14.2%。公司在LTPS智能手机、车载显示等领域保持领先,AMOLED产线稳步推进。
- 维信诺:2021年维信诺实现营业收入45.8亿元,同比增长32.3%;归母净利润亏损15.2亿元,主要受AMOLED产线爬坡及研发投入影响。公司在柔性OLED、屏下摄像等领域技术积累深厚。
- 和辉光电:2021年和辉光电实现营业收入40.2亿元,同比增长50.5%;归母净利润亏损9.5亿元。公司专注于AMOLED中小尺寸显示,产能持续释放。
- 龙腾光电:2021年龙腾光电实现营业收入57.3亿元,同比增长30.4%;归母净利润9.1亿元,同比增长248.9%。公司以中小尺寸LCD为主,差异化产品策略成效显著。
- 利亚德:2021年利亚德实现营业收入88.5亿元,同比增长32.0%;归母净利润6.1亿元,同比增长162.6%。LED显示业务受益于Mini/Micro LED需求增长。
- 洲明科技:2021年洲明科技实现营业收入72.3亿元,同比增长45.2%;归母净利润2.4亿元,同比增长54.2%。公司在小间距LED、Mini LED显示领域保持竞争力。
从整体经营表现看,2021年显示器件行业景气度较高,LCD面板价格上半年高位运行,龙头企业盈利大幅改善;OLED领域由于产能爬坡和研发投入,部分企业仍处亏损状态,但出货量和客户导入进展显著。
三、
2021年中国显示器件行业在LCD领域保持全球主导地位,OLED产能加速释放,Mini/Micro LED等新兴技术产业化提速。主要企业营收规模扩大,盈利分化明显。随着产能扩张和技术升级,行业竞争将更加激烈。企业需持续提升技术创新能力,优化产品结构,以应对市场周期波动和全球竞争。
如若转载,请注明出处:http://www.ijxcfpdi.com/product/38.html
更新时间:2026-11-13 22:14:02